①国家级协会在张江给「超级个体」立标准:34 家委员单位,九项清单
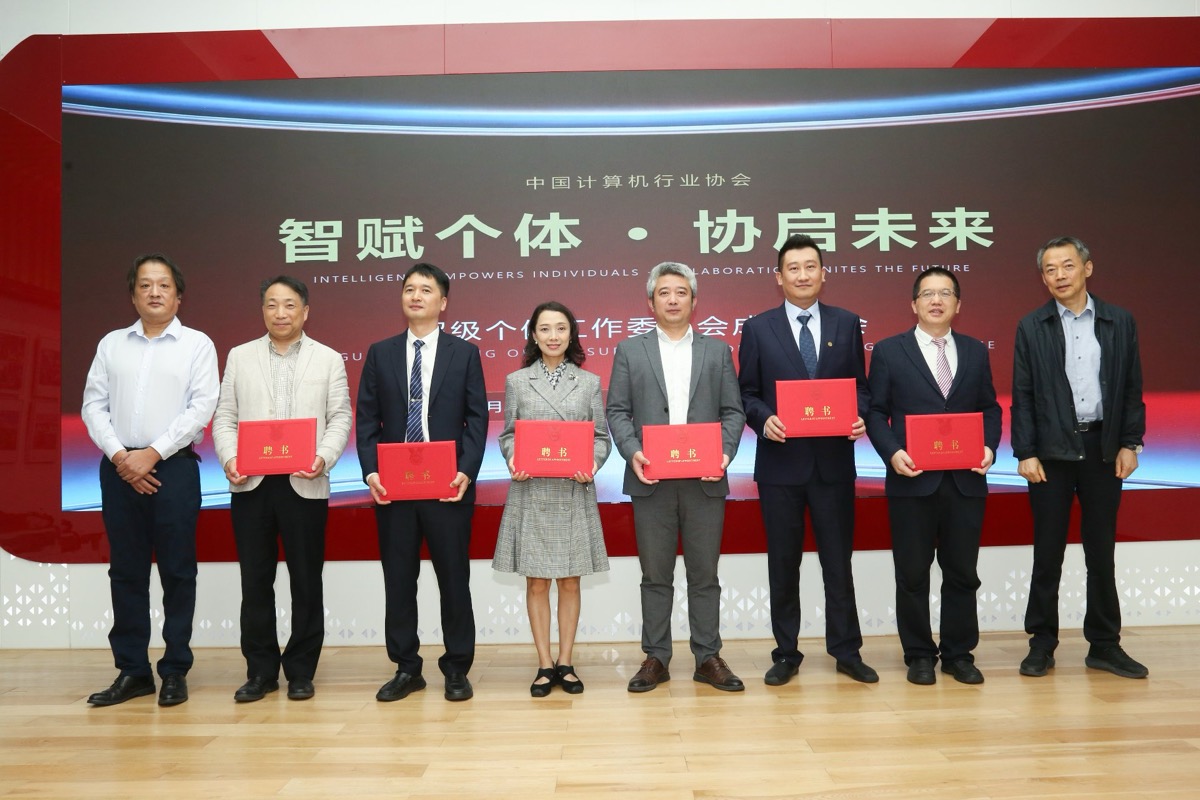
10 月 29 日下午,中国计算机行业协会超级个体(OPC)工作委员会在上海张江科学城揭牌。该协会 1987 年成立,业务主管单位为工业和信息化部——OPC 由此从地方政策概念,进入国家级行业组织的自律管理框架。上海市政协常委姜迅、协会常务副秘书长相春雷出席。
当天公布首批标准清单共九项:OPC 职业技能人才评价与能力等级评价、AI 智能体安全可信、OPC 服务能力评价、超级个体数据资产化、算力产业园区金融服务、高职超级个体专业建设、AI 就业指导服务、AI 学习伴侣能力边界与数据能力、智能与数字艺术全周期。路径写明「团体标准—行业标准—国家标准—国际标准」,年内出草案框架。
筹备组组长陈科恩介绍,已吸纳 34 家委员单位,含上海市计算机行业协会、云知声、申港证券、中山大学国家超级计算广州中心、虹桥阿里中心 OPC 产业社区。
核心看点九项里只有一项在评价人,其余八项都在评价工具、服务、数据、园区和金融。这个比例说明协会看得准:OPC 缺的不是身份,是可被第三方核验的东西。创业者最难回答的不是「你会什么」,是「凭什么信你」。
中国财富传媒集团,2026-10-29